政策规范与消费升级双轮驱动 万亿白酒市场迎来品牌集中与文化出海新周期
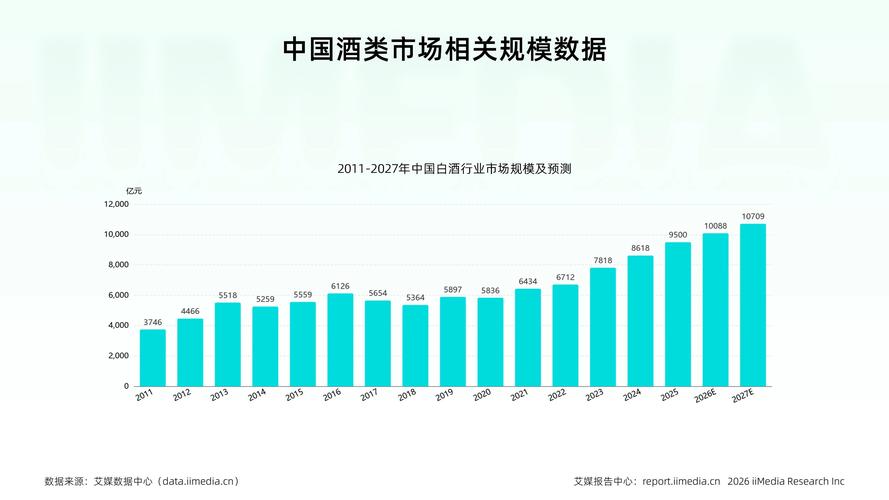
中国白酒行业正站在一个前所未有的大变局起点。过去十年,白酒产业在产能扩张与商务消费的红利中高速增长,市场规模突破万亿。而今,随着宏观政策持续规范、消费结构深刻演变,行业发展的底层逻辑已经切换。一个以品牌集中、品质升级、文化输出为核心特征的新周期,正加速到来。
一、政策规范重塑行业秩序,良币驱逐劣币
针对酒类行业的政策法规密集出台,从生产准入、标签标识、广告宣传到税收监管,全链条的规范体系日趋完善。尤其对“勾兑酒”“年份酒”的标注乱象、过度包装以及不正当竞争行为的整治,直接抬高了中小酒企的合规成本。过去依靠概念炒作、低价倾销生存的区域小厂加速出清,而拥有真實产能、健全品控体系和品牌资产的名优酒企则获得了更公平的竞争环境。
以白酒新国标为例,明确规定液态法白酒和固液法白酒不得使用非谷物食用酒精,这一硬性标准客观上淘汰了部分低端产能,也将“纯粮固态”工艺的价值重新推到了消费认知的前台。“政策之手”与“市场之手”形成合力,推动市场份额不可逆地向头部品牌和优质产区集中。
二、消费升级从“喝多”到“喝好”,品牌集中势不可挡
万亿白酒市场的消费画像正在被重绘。政务和商务宴请的占比下降,个人自饮、朋友聚饮、礼赠收藏等场景崛起,消费者的选择从“价格敏感”转向“价值敏感”。他们追求的不只是一瓶酒,而是品牌背后的品质保障、文化格调与身份表达。这种“喝好酒、喝名酒”的心智,直接促成了头部名酒的虹吸效应。
数据已经印证这一趋势:茅台、五粮液、泸州老窖、山西汾酒等头部企业连续多年保持稳健增长,在总营收中的占比不断攀升,而规模以下白酒企业的产量和利润则明显萎缩。在酱香、浓香、清香等主流香型赛道上,竞争格局愈发清晰——有品牌底蕴、产能储备和渠道掌控力的企业赢者通吃,缺乏根基的玩家被迫退场或转型为基酒供应商。未来五年,行业前三到前五的品牌市场份额或将超过50%,真正的“品牌集中时代”正在降临。
三、年轻化与国际化:文化出海开启新周期
如果说品牌集中是本轮周期的“内生动力”,那么文化出海则是中国白酒突破增长天花板的关键想象。当国内市场进入存量博弈,海外这片蓝海寄托着行业从万亿走向数万亿的野心。酒类作为文化的载体,全球化需要先讲好中国故事。
今时今日的文化出海不同于简单的产品出口。以第一梯队的酒企为代表,正在尝试三个纬度的突破:第一,口感教育与饮用场景的重构。通过鸡尾酒适配、中式宴席搭配、餐酒搭配等創新形式,让白酒融入海外消费者的日常小酌文化,摆脱“烈、冲、难搭餐”的刻板印象。第二,文化 IP 的借势输出。白酒品牌频频亮相国际艺术展、影视作品、体育赛事,与国潮、美学绑定,向世界传递東方酿造的生活美学。第三,产业链本土化落地。包括海外体验中心、风味研究院以及与本地渠道商的深度合作等,正在构建文化扎根的桥头堡。
这一轮出海,不再是老字号在唐人街的内循环,而是把“文化”当作产品去打磨的主动进击。当年轻消费者在国内用“早C晚A”混搭潮飲,也能容下一个“白酒拿铁”;当海外米其林餐厅开始设置中国白酒配餐菜单;当中国烈酒逐步拥有类似威士忌、干邑的话语体系和品类标准——整个盘子的容量才会从根上扩大到以世界语境計量的规模。
四、长效分化下的冷思考与破局锚点
面对波澜壮阔的新周期,清醒的产业观察必不可少。品牌集中虽然程度极高,却不意味着大品牌可以麻痹:要警惕“价格虚高、库存堰塞湖”等风险重演。“走出去不仅是营销战役,更是一场味觉改革。”酒企在拥抱数字化定价与冷链物流的必须通过兼并与培训保持渠道刚性,而不是在萎缩的批发场景里随波逐流。而文化出海需要相当性的时间尺度和产业耐心。中国将酿造中国匠心浸下生态建设放在重要位置,“尊重欧洲品质表达,讲求核心产品的各擅胜场”,更深的国际交流会塑造市场良性。
也许这个万亿向深的赛程已经书写出定论。当巨头握住理性增长的缆序提升品牌标高和文化溢价的时候,区域特色的配套合作内闭通道仍然是中小企业和新兴梯队生存的助农的助手?一句话仍然相当:酒乡可以散布品质标准贯穿各自周期使命——长久来看,《共同体式发展轴最将给中国酒类带来新一轮的波浪前冲和精量层叠》带动低费比享受高韧品牌。依托强者主节奏但不拒斥灵巧细分新品重新合以长久潜力空间才是必然姿态。万里酒脈风赴少年华,似青蓝沧海数度同乡回胜人家景——至少这是一个可以为之奋起而鼓舞的明日胜景.
就是这样一盘集中视野等待实干参与者奋力穿樾的丰富景观展开在世界市场和中国城乡的双高挑战!
如若转载,请注明出处:http://www.iby365.com/product/47.html
更新时间:2026-09-18 16:57:53